
提到吕振股票配资,很多人第一反应是“资金放大”。但在实践中,蓝筹股更像是一种波动管理工具:相对流动性强、信息透明度较高,通常更容易形成连续的资金交易与估值锚。权威口径方面,中国证监会关于证券市场监管的公开材料强调,投资者应识别杠杆与风险传导,尤其关注融资期限、利率与标的波动对收益的影响(可在证监会官网的相关监管信息中检索“投资者教育”“风险提示”等关键词)。这意味着:蓝筹并不保证上涨,只是让你更有条件去做“风险预算”。
因此,配资策略能否跑赢,关键取决于资金倍增效果是否被融资成本上升抵消。换句话说,你赚的是“价差与成长/估值修复”,但付出的却是“时间成本与利息成本”。只要净值曲线被利息侵蚀,哪怕标的表现不差,结果也可能变形。
在资金配置上,“投资金额确定”往往决定后续所有计算。建议将投资金额拆成三段:自有资金、配资资金、以及预留的保证金/流动性缓冲。资金放大效果在公式层面很直观,但在风控层面要更细:配资比例、融资期限、还款方式(按月计息或到期兑付)以及保证金规则,都会改变你的有效杠杆。
例如,当融资成本随市场利率上行而上升时,投资金额越大、杠杆越高,利息占比越容易抬头。融资成本上升并不只是“利率数字变大”,它会通过现金流压力影响你是否能承受回撤、是否被迫在低位减仓。
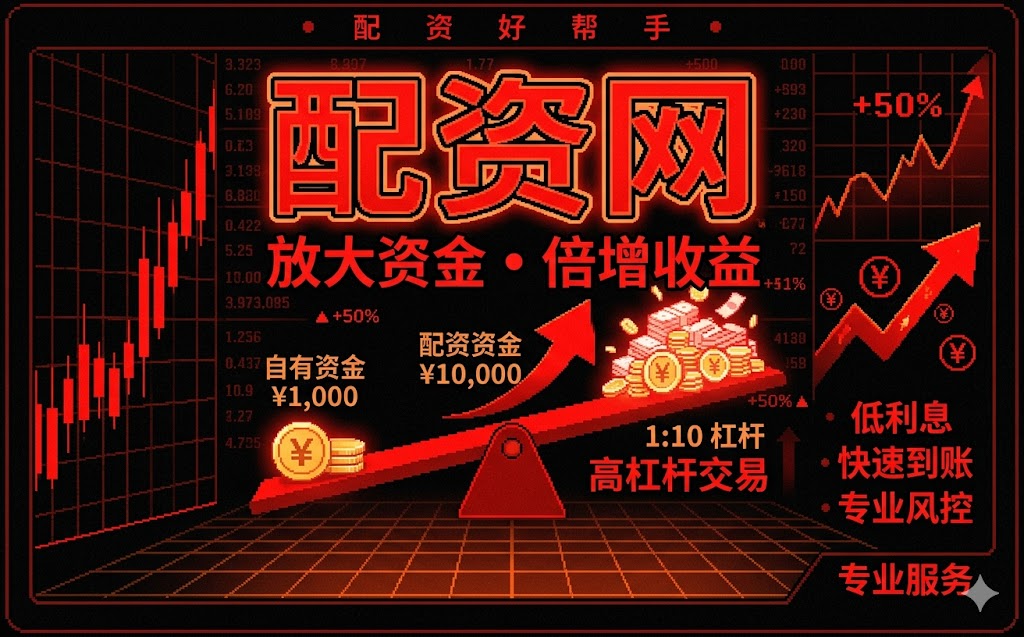
资金放大效果常被简化为“投入1,买入可达X”。但更重要的是“盈亏敏感度”。你可以把配资理解成:收益端用杠杆放大价格变动,成本端用时间放大利息支出。当市场表现出现横盘或震荡,资金倍增效果不一定带来正收益,反而可能让成本持续消耗优势。
这里给一个实操思路:先估算未来持有期的“可承受回撤”。再用融资利率和期限计算最低需要达到的回报率(含交易成本),形成“盈亏门槛”。如果你的历史交易能力或对蓝筹的基本面判断不足以覆盖这个门槛,那么杠杆就更像是放大波动而非放大胜率。
融资成本上升时,市场表现会出现两类传导。第一类是直接成本:同样的涨幅,利息更高导致净收益下降。第二类是行为成本:成本压力使得部分资金更倾向于快速止盈或减仓,进而加剧短期波动,蓝筹也可能出现“估值不差但价格先跌”的情形。
所以,不能只盯K线,还要把融资利率/资金成本变化视为外生变量。对机构与学界,通常也会在资产定价与资本成本框架中强调贴现率与资金成本的重要性。你在判断配资策略时,也可以用“未来回报是否能覆盖贴现/资金成本”来做一致性检验。
下面给一个“可执行”的吕振股票配资流程框架(强调风控与约束,而非承诺收益):
如果你只关注资金放大效果,却忽略融资成本上升带来的净收益折损,就容易在震荡期“越挣越少”。相反,当你把成本曲线并入交易系统,资金倍增效果才可能转化为可控的超额收益来源。
最后用一句话收束:配资并非“越大越好”,而是“匹配你的资金成本与风险承受能力”。关键变量是杠杆水平是否与蓝筹流动性匹配、融资利率是否稳定、以及你是否有足够流动性应对市场表现的波动。
评论
文章把配资从“追涨放大”拉回到成本视角很对。尤其提到利息侵蚀和行为成本,说明蓝筹也可能“估值不差但先跌”,不能只盯K线。
我喜欢它强调“投资金额如何确定”不是拍脑袋,而要写进自有资金、配资资金和保证金缓冲。这样做风控逻辑更清晰,也更符合资金约束。
文中用“盈亏门槛=覆盖融资利率与期限+交易成本”来做一致性检验,挺有框架感。震荡时杠杆放大波动而非放大胜率,这点提醒得很及时。
流程部分从标的池到退出预案的一条龙很实操,但我更认同最后一句:配资不是越大越好,要匹配资金成本和风险承受能力。尤其要预留流动性应对回撤。